البحرين تستهدف حصة من النمو الخليجي عبر ستة قطاعات واعدة
 هیئة التحرير
4 دقيقة قراءة
4
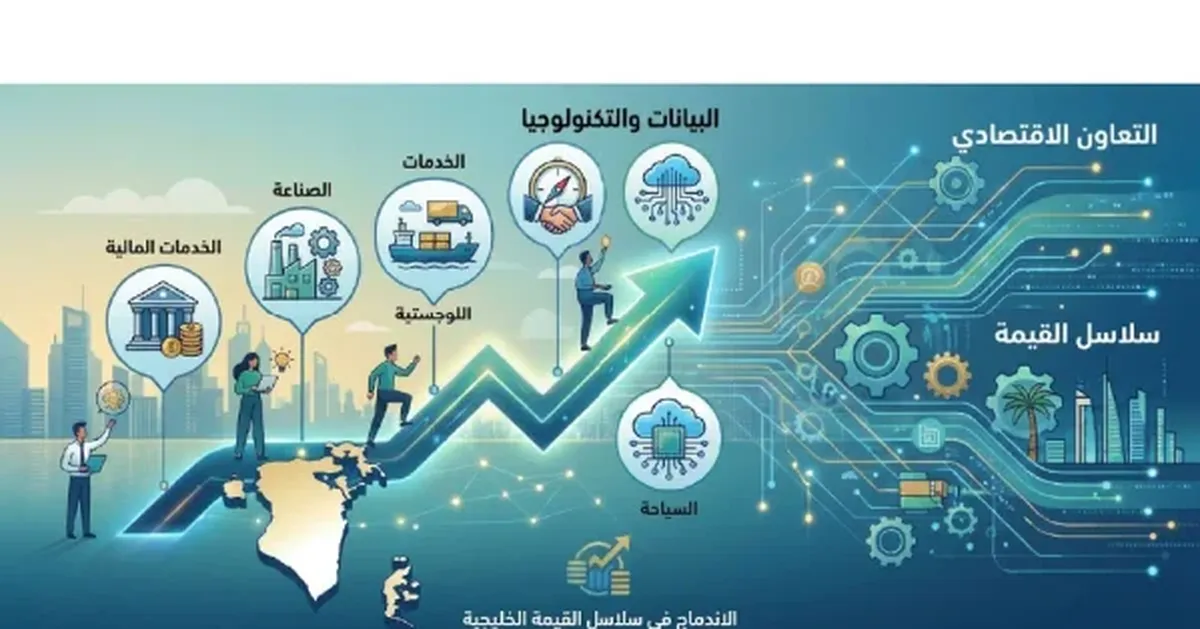
اقتصاد البحرين الذي يتراوح حجمه بين 45 و50 مليار دولار يواجه معادلة اقتصادية حتمية: فرص نموه الحقيقية تكمن في التعمق داخل السوق الخليجية التي تتجاوز قيمتها 2.3 تريليون دولار، بدلاً من الاكتفاء بالسوق المحلية المحدودة. هذا هو جوهر الرؤية التي طرحتها وزارة المالية والاقتصاد الوطني خلال مشاركتها في منتدى بوابة الخليج 2026، والتي حددت ستة قطاعات رئيسية للتموضع الاستراتيجي: الخدمات المالية والصناعة والخدمات اللوجستية والخدمات المهنية والبيانات والسياحة.
لكن الرؤية الطموحة تطرح تحدياً حقيقياً أمام صناع القرار والمستثمرين: كيف يمكن للبحرين انتزاع حصة فعلية من هذا النمو، بينما تمتلك السعودية والإمارات وقطر قدرات إنتاجية متقدمة في نفس القطاعات؟ السؤال ليس عن الطلب الخليجي المتزايد على هذه الخدمات والسلع، بل عن القدرة التنافسية والتموضع الفريد الذي يبرر الاختيار.
من التكامل السطحي إلى التكامل الإنتاجي الفعال
التفكير الاقتصادي التقليدي اكتفى بحرية تنقل السلع ورؤوس الأموال عبر الحدود الخليجية، لكن هذا النموذج لم يحقق الطموحات المتوقعة منه. الانتقال المطلوب يتجه نحو تكامل حقيقي يقوم على التخصص والمشاركة في سلاسل القيمة الإقليمية، بحيث تسهم الشركات البحرينية بحلقات محددة من العملية الإنتاجية أو الخدمية، بدلاً من محاولة التنافس على كل المستويات.
هذا الانتقال يتطلب فعلياً تحويل الميزات القائمة إلى عقود وصادرات واستثمارات مباشرة وفرص عمل محسوبة، وليس مجرد اقتراحات قطاعية عامة.
الخدمات المالية: توسيع الحضور عبر التمويل المشترك والصكوك
القطاع المالي يشكل أقوى دعائم الاقتصاد البحريني، إذ ساهم بـ 19.7 % من الناتج المحلي الحقيقي في الربع الأول من 2026 واستحوذ على 65.2 % من رصيد الاستثمار الأجنبي المباشر الوارد للبحرين.
لكن الفرصة الحقيقية لا تكمن في منافسة المراكز المالية الكبرى الأخرى مباشرة، بل في المشاركة المحسوبة في التمويل المشترك للمشاريع الخليجية الضخمة في البنية التحتية والطاقة والصناعة. المصرف البحريني لا يحتاج إلى تمويل مليار دولار منفرداً؛ يمكنه المشاركة بحصة معروفة المخاطر ضمن أسندكيشن مصرفي إقليمي، معتمداً على خبراته الراسخة وشبكاته.
ثمة فرصة ثانية في التمويل الإسلامي، حيث تمتلك البحرين خبرة مؤسسية متراكمة. توسيع مشاركة البنوك ومديري الأصول البحرينيين في ترتيب الصكوك الخليجية وإدارتها، خصوصاً تلك المرتبطة بالمشاريع الصناعية والبنية التحتية والاستدامة، يمثل مجالاً واعداً لم يستنزف بعد.
أما الفرصة الثالثة فتشمل تمويل توسع الشركات الخليجية عبر الحدود، حيث تقدم البنوك البحرينية خدمات التمويل التجاري وخطابات الضمان وإدارة السيولة. هذه السوق محدودة لكنها قابلة للنمو بصورة انتقائية، دون محاولة منافسة المصارف الضخمة على كل الحجوم والقطاعات.
الصناعة واللوجستيات: من التطلعات إلى الحسابات الاقتصادية
تطرح الصناعة والخدمات اللوجستية تحديات مختلفة تماماً عن القطاع المالي. التصنيع في الدول الخليجية يعتمد على تكاليف الطاقة المنخفضة والموارد الخام القريبة، وهي ميزات لا تمتلكها البحرين. القيمة المضافة التي يمكن أن تحققها البحرين في الصناعة تكون أقرب إلى التصنيع المتقدم أو المتخصص أو إعادة التصدير، وليس الإنتاج الثقيل.
في مجال اللوجستيات، الموقع الجغرافي للبحرين أصبح أقل أهمية مع تطور المواني السعودية والإماراتية الضخمة. لكن يمكن للبحرين تطوير تخصص في الخدمات اللوجستية ذات القيمة العالية: إدارة المخزون المتقدمة، والتخزين المُبرّد، وخدمات التجميع والتوزيع للسلع الفاخرة والسريعة التلف.
لماذا يهم هذا الخبر؟
لماذا تأتي هذه الرؤية الآن؟ لأن اقتصاد البحرين لا يستطيع أن ينمو بحجم سوقه المحلي وحده، والاتحاد الجمركي الخليجي بتصميمه الحالي لم يخلق ميزة تنافسية واضحة للدول الصغيرة. المستثمرون والشركات البحرينية التي تعمل عبر أسواق الخليج بحاجة إلى خارطة طريق واضحة لتخصصهم وموقعهم في شبكة الإنتاج الإقليمية. الفرص موجودة، لكنها تتطلب تخطيطاً استراتيجياً يتجاوز العموميات، والتزاماً بالتخصص والمزايا النسبية القائمة على الحقائق، لا على الطموحات.
المصادر: جريدة البلاد، شبكة تواصل الإخبارية